Европа недобирает газа на зиму в хранилища. Россия могла бы помочь
Эксперт Кауфман назвал факторы, способные изменить планы ЕС по российскому газу
Закачка газа в подземные хранилища (ПХГ) Евросоюза в этом году сильно отстает от показателей прошлых лет. Если существующие темпы сохранятся, то к октябрю ПХГ окажутся заполнены менее чем на 80%. Такой уровень запасов газа на зиму страны ЕС позволяли себе только до 2022 года.

Труба газопровода Nord Stream 2. / REUTERS
Тогда они без проблем могли импортировать почти любые дополнительные объемы голубого топлива из России. Сейчас ЕС отказывается от газа из нашей страны, а объемы поставок упали со 164 млрд кубометров в 2021 году до 38 млрд в 2025 году. Причем с начала 2027 года ЕС планирует прекратить импорт российского сжиженного природного газа (СПГ) по долгосрочным контрактам.
Сейчас ПХГ ЕС заполнены на 59,32%. Это почти на 21% ниже среднего уровня загрузки хранилищ в 2022-2025 годах. "По-соседски радоваться", что Европа замерзнет в случае холодной зимы, не стоит - в силах ЕС заменить газ другими способами отопления и генерации. Возможно, более дорогими, но странам Европы не привыкать расплачиваться по максимуму за резкие политические решения своих руководителей.
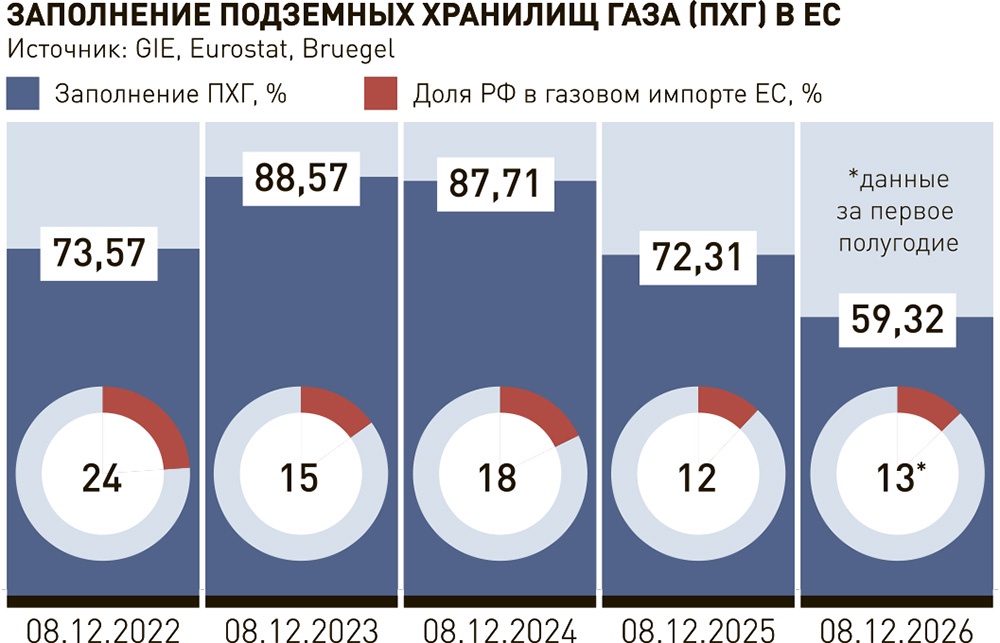
Инфографика "РГ" / Александр Чистов / Сергей Тихонов
После подрыва "Северных потоков" (сентябрь 2022 года) и остановки газопровода "Ямал - Европа" (май 2022 года) сложилось впечатление, что страны Старого Света сумели адаптироваться к новой реальности. Они снизили до возможного минимума потребление газа почти на 20%, компенсировав уменьшение поставок из России закупками СПГ из других стран, в первую очередь из США. В результате даже прекращение транзита российского газа через Украину с начала 2025 года не стало для ЕС очень серьезным вызовом. Но ситуация резко изменилась в этом году.
С одной стороны, жаркое лето в Европе увеличило спрос на электроэнергию для кондиционирования воздуха, что автоматически привело к росту расхода газа на генерацию. С другой - США ввязались в иранскую авантюру, устроив кризис на всем Ближнем Востоке. Перекрытие Ормузского пролива оставило рынок без катарского СПГ, а его доля в мировой торговле составляла почти 20%. Кроме того, Иран разбомбил крупнейший на планете катарский завод по производству СПГ, из-за чего было потеряно 17% мощностей производства (по разным оценкам, на 3-5 лет).
Повышенный уровень поставок российского газа в ЕС может сохраниться до конца 2026 года
Как заметил в беседе с "РГ" замглавы Фонда национальной энергетической безопасности Алексей Гривач, рынок газа сейчас дефицитный. Жара в Европе усугубила ситуацию, в том числе снизив выработку энергии ветряными и солнечными электростанциями и вызвав отключения АЭС (для безопасности).
Сейчас выполнение плана ЕС по закачке газа в ПХГ выглядит крайне маловероятным, считает эксперт. Даже если завтра восстановят полностью приток СПГ из Катара, что невозможно, есть быстрая опция насыщения рынка за счет трубопроводного газа из РФ, но пока ЕС, судя по всему, не готов ей воспользоваться, подчеркивает Гривач.
По словам старшего менеджера консалтинговой компании "Имплемента" Ивана Тимонина, ЕС необходимо закачать еще порядка 22 млрд кубометров газа, чтобы достичь уровня 80% заполнения ПХГ. Для этого к 1 ноября достаточно в среднем прибавлять около 0,26% в сутки - примерно столько же, сколько составляет текущий темп закачки. В сентябре ситуация может даже несколько улучшиться по мере снижения спроса на кондиционирование, но в октябре с похолоданием потребление газа начинает расти. Именно поэтому 80% еще достижимо, однако при сохранении ограничений предложения более реалистичной представляется заполненность на уровне порядка 70-75%.
Схожую оценку дает аналитик ФГ "Финам" Сергей Кауфман. К началу отопительного сезона уровень заполненности ПХГ может составить около 74-77%, считает он. Это примерно соответствует уровню 2021 года. Такого кризиса, как зимой 2021-2022 годов, не случится, но сезон будет непростой. Если ситуация не изменится, а зима не удивит теплой погодой, то повышенный уровень цен (выше 600 долл. за тыс. кубометров) вполне может остаться актуальным в ближайший год.
Российский газ мог бы стать для ЕС панацеей, но здесь над здравым смыслом довлеет политика. Как уточняет Тимонин, поставки нашего газа в ЕС в 2026 году уже выросли. В январе - мае импорт трубопроводного газа увеличился примерно на 7% год к году, а СПГ - на 11%. До конца года повышенный уровень поставок может сохраниться.
Гривач подчеркивает, что отказ Европы от СПГ из России не меняет размер предложения, но усложняет и удорожает логистику. При высоких ценах это не критично для поставщиков, но чувствительно для потребителей. Поэтому ЕС может воспользоваться пунктом об отсрочке запрета импорта из России (в случае форс-мажора такая возможность предусмотрена правилами ЕС) или же сделать вид, что СПГ не российский, а с Альфа-Центавра, иронизирует эксперт.
Тимонин отмечает, что для ЕС в базовом сценарии вопрос будет заключаться не в физическом отсутствии газа, а в его цене. А рассчитывать, что само по себе сохранение высоких цен заставит ЕС пересмотреть курс на отказ от российского СПГ, слишком оптимистично. Вероятность пересмотра могла бы существенно возрасти только в случае серьезной угрозы безопасности снабжения - например, при сочетании длительных перебоев поставок с холодной зимой. Базовым сценарием пока остается сохранение принятого курса даже ценой более высоких затрат на газ.
Кауфман не исключает, что в 2027 году может произойти нечто похожее на то, что было на рынке нефти в конце 2022 года. Тогда Китай и Индия увеличили импорт нефти из РФ, а страны ЕС увеличили импорт с Ближнего Востока и из прочих стран, которые ранее поставляли нефть в Индию и Китай. Произошел обмен рынками сбыта ценой увеличения транспортных расходов. Такой же обмен рынками сбыта может произойти после запрета на импорт российского СПГ в ЕС. РФ может увеличить поставки в Азию, Африку и даже Южную Америку, а ЕС начнет импортировать СПГ, например, из Австралии или увеличит закупки из США и Катара. При этом эксперт согласен, что изменить планы ЕС по российскому газу может сочетание холодной зимы и сохранение форс-мажора с поставками с Ближнего Востока.