Количество инвесторов в фонды денежного рынка на Мосбирже превысило 3 млн человек, поднявшись в 13 раз за три года. Среди корпораций число владельцев таких паев выросло за тот же период в 22 раза, до 1,2 тысячи. О том, почему инвесторы все чаще выбирают этот инструмент, как он устроен, является ли альтернативой вкладу, в интервью проекту ProДеньги "Российской газеты" рассказал директор по развитию денежного рынка Московской биржи Дмитрий Даниленко.

Что такое фонды денежного рынка?
Дмитрий Даниленко: Фонды денежного рынка - это вид инвестиционного инструмента в форме паевых фондов, которые инвестируют средства в денежный рынок (паевые инвестиционные фонды - портфель из определенного набора активов, который контролирует управляющая компания (УК). Ценная бумага, подтверждающая долю инвестора в имуществе паевого фонда, - инвестиционный пай, - прим. ProДеньги).
На рынке коллективных инвестиций представлены различные фонды, получившие название по основному виду активов, в которые они инвестируют: фонды облигаций, фонды акций, фонды драгоценных металлов.
Вы упомянули инвестиции в денежный рынок. О чем идет речь?
Дмитрий Даниленко: Фонды денежного рынка инвестируют средства в денежный рынок, на котором крупные участники рынка и их клиенты размещают и привлекают деньги под проценты. Обычно такие сделки заключаются на небольшой срок - от одного дня до одного года.
Ежедневно на денежном рынке Московской биржи банки, корпорации и финансовые компании суммарно заключают сделки в среднем на 7 трлн рублей. В основном это сделки репо, экономический смысл которых - кредитование деньгами под залог ценных бумаг. Иными словами, инвестор отдает деньги на определенный срок под процентную ставку, а заемщик отдает ему на это время ценные бумаги в качестве обеспечения. Таким образом, инвестор получает дополнительную защиту от кредитного риска.
Не раз замечал, как банки стали активно продвигать фонды в своих приложениях. Почему?
Дмитрий Даниленко: Первые фонды денежного рынка появились в последние пять-шесть лет. Их популярность резко выросла с ростом ключевой ставки. Для банков фонды денежного рынка - это удобный способ расширить возможности клиентов и предложить им конкурентный продукт с потенциально более высокой ожидаемой доходностью, чем по другим инструментам.
Конкуренция за инвесторов среди управляющих компаний и брокеров только растет. Эта конкуренция приводит к снижению тарифов и улучшению клиентского сервиса. В итоге порог входа в такие фонды (то есть стоимость одного пая - прим. ред.) сейчас крайне низкий и начинается от двух рублей.
Многие ли инвестируют в такие фонды?
Дмитрий Даниленко: За три года объем вложений в фонды денежного рынка увеличился в 48 раз, достигнув более 2,5 трлн рублей. Количество инвесторов, купивших эти инструменты на Мосбирже, превысило 3 млн человек, увеличившись за тот же период в 13 раз. Частные инвесторы за три года заработали на фондах денежного рынка 525 млрд рублей.
Почему растет популярность фондов денежного рынка?
Дмитрий Даниленко: Инвесторы в последние годы стали внимательнее относиться к ликвидности своего портфеля, делая выбор в пользу возможности быстрого доступа к своим деньгам и эффективному размещению ликвидности.
При высоких процентных ставках доходность фондов становится более привлекательной, что также привело к росту интереса. Помимо этого, фонды денежного рынка - один из самых понятных, простых и относительно консервативных рыночных инструментов. Мы видим большой потенциал и в их дальнейшем развитии.
Например, сейчас вложения частных инвесторов в эти инструменты составляют только около 3-4% от всей депозитной базы физических лиц в банковском секторе. По мере дальнейшего развития продуктов и индустрии коллективных инвестиций, повышения осведомленности инвесторов о фондах денежного рынка и накопления положительного опыта инвестирования, фонды денежного рынка могут составить значимую конкуренцию классическим банковским депозитам.
Как формируется доходность фондов денежного рынка? От чего она зависит?
Дмитрий Даниленко: Процентные ставки по сделкам зависят от спроса и предложения на деньги в каждый конкретный день. Чем выше спрос участников на деньги, тем выше ставки. Если предложение денег выше спроса, то и процентные ставки снижаются. Но обычно доходность находится около значения ключевой ставки Банка России: иногда чуть ниже, иногда выше - в зависимости от ситуации на рынке в каждый конкретный день.
Управляющие компании фондов денежного рынка ежедневно размещают средства инвесторов в сделки репо с ЦК и получают доходность, близкую к ключевой ставке. Также они инвестируют заработанные ранее проценты, вкладывая их в денежный рынок и создавая для своих клиентов дополнительный эффект сложного процента от реинвестирования накопленных процентов.
Насколько доходность таких фондов коррелирует с ключевой ставкой?
Дмитрий Даниленко: Это можно увидеть на графике сравнения индекса RUSFAR, который отражает справедливую стоимость обеспеченных денег на российском рынке и представляет собой средневзвешенную ставку по сделкам на денежном рынке, рассчитываемую Московской биржей, и ключевой ставки Банка России.
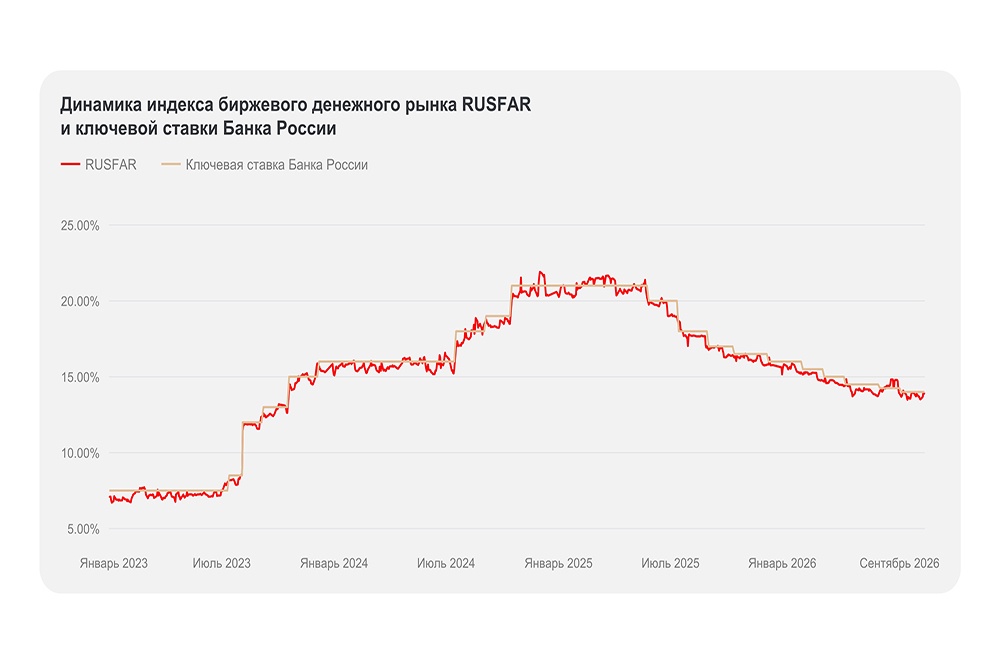
Одним из главных преимуществ рублевых фондов денежного рынка является предсказуемая доходность, близкая к ключевой ставке Банка России. Она не зависит от изменения стоимости базового актива, как, например, в фондах акций или облигаций, цены на которые иногда могут снижаться и быть подвержены высокой рыночной волатильности. Поэтому фонды денежного рынка часто называют "вечнозелеными инструментами".
Фонды денежного рынка - это альтернатива банковскому вкладу?
Дмитрий Даниленко: Частные инвесторы используют фонды денежного рынка по-разному. Многие размещают в них средства на долгий срок, используя как аналог банковского вклада, но с более гибкими условиями. Ведь фонды денежного рынка можно купить и продать без потери накопленной доходности в любой торговый день на бирже.
Часть более активных инвесторов использует фонды, чтобы "парковать" в них деньги на короткие сроки, пока ждет удачного момента для входа в другие инвестиционные идеи.
Кроме того, часто инвесторы используют денежный рынок как стабилизирующую часть своего инвестиционного портфеля, предпочитая консервативный инструмент для диверсификации и снижения рисков.
Нужно ли платить налоги при вложении в фонды? Есть ли комиссии и какие?
Дмитрий Даниленко: Поскольку паи фондов денежного рынка - это ценные бумаги, на них распространяются налоговые особенности и преференции, действующие для ценных бумаг.
Прибыль от сделок с паями облагается НДФЛ, но при владении бумагами более трех лет действуют налоговые льготы. Кроме того, инвесторы могут приобретать паи на индивидуальные инвестиционные счета (ИИС) и использовать налоговые вычеты.
Что нужно учитывать при выборе фонда денежного рынка?
Дмитрий Даниленко: На данный момент существует 27 фондов денежного рынка (БПИФы и ОПИФы) от 16 управляющих компаний. Все они используют схожую инвестиционную стратегию - инвестируют в сделки с ЦК на денежном рынке Московской биржи. Поэтому доходности таких фондов в целом похожие. Инвесторам при выборе фондов важно учитывать комиссии за управление, а также брокерские тарифы, которые могут отличаться в зависимости от фонда.
Для какого инвестора подойдут фонды денежного рынка?
Дмитрий Даниленко: Фонды денежного рынка подходят инвесторам с разным уровнем риска и горизонтом инвестирования. Среди тех, кто покупает паи таких фондов, не только начинающие инвесторы, но и опытные профессионалы рынка.
Преимущественно в фонды денежного рынка инвестируют физические лица, однако мы видим рост интереса к ним и со стороны компаний реального сектора экономики. В частности, количество юридических лиц, инвестировавших в фонды денежного рынка, за три года выросло в 22 раза и достигло 1,2 тыс. компаний.


