Доступное жилье в границах Петербурга исчезает как класс
За последние пять лет объем жилищного строительства в Санкт-Петербурге сократился вдвое, и уже в ближайшем будущем город может столкнуться с дефицитом нового жилья. Состояние первичного рынка петербургской агломерации все больше определяет Ленинградская область.

Широкий выбор предложений и более низкая цена усиливают привлекательность областного рынка для покупателей / Святослав Акимов
По данным Петростата, в январе - сентябре 2026 года в Санкт-Петербурге введено в эксплуатацию 987,4 тысячи квадратных метров жилья (включая ИЖС). Это на 40,4 процента ниже, чем за тот же период 2025 года. Падение еще существеннее, если брать в расчет только многоквартирные дома (МКД). За девять месяцев текущего года сданы 20 562 квартиры в петербургских МКД, что на 42,2 процента меньше показателя того же периода прошлого года. В соседней Ленобласти за первые девять месяцев 2026 года темпы жилищного строительства тоже упали, но не так драматично: минус 9,8 процента в метрах и минус 10,6 процента - в количестве квартир. Но более показательны абсолютные цифры: за январь - сентябрь в Ленобласти введено 3000 квадратных метров жилья (с ИЖС), в составе которого 31 204 квартиры. То есть по вводу МКД область обогнала город более чем в полтора раза.
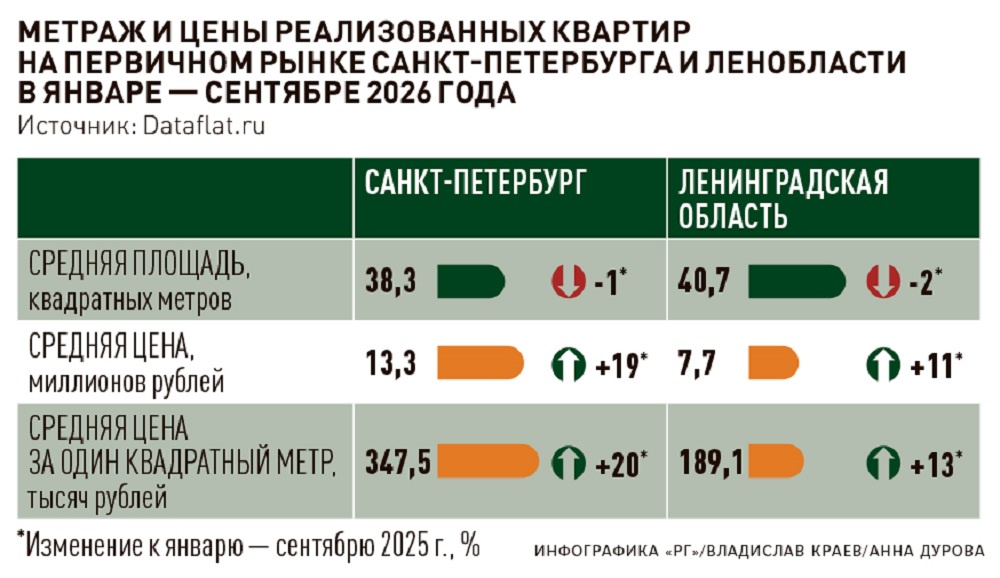
Ввод жилья, особенно в условиях падения платежеспособного спроса, не означает его быструю продажу. Сегодня идет реализация квартир в проектах, начатых еще в предыдущие годы. Реальное представление о состоянии первичного рынка дают свежие данные аналитического ресурса Dataflat.ru: за первые девять месяцев 2026 года количество зарегистрированных продаж квартир и апартаментов по договорам долевого участия и уступкам в Санкт-Петербурге снизилось всего на три процента к аналогичному периоду 2025 года. При этом в Ленинградской области число таких сделок возросло сразу на 47 процентов. В целом по агломерации рост, обеспеченный областным вкладом, составил 14 процентов. Спрос на областное жилье подкрепился банковским кредитованием: доля сделок с ипотекой на первичке в Ленобласти достигла 66 процентов, что на десять пунктов больше, чем в городе на Неве. В относительных цифрах Петербург обогнал Ленобласть только по темпам роста средней цены реализованного лота - 19 процентов против 11.
Эти данные подтверждают сложившуюся тенденцию перемещения сегмента массового жилья за пределы Северной столицы. Как отмечают эксперты Консалтингового центра "Петербургская Недвижимость", доля Ленобласти в общем предложении жилья в агломерации уже достигла 45 процентов. А вместе с петербургскими локациями за внешним кольцом Кольцевой автодороги она составляет уже 60 процентов. То есть три из пяти квартир в новостройках агломерации сегодня предлагаются за пределами КАД.
- За кольцом земля дешевле, а возможности для комплексной застройки шире. Общий объем нового жилья в городе сокращается, но именно за счет новых проектов за кольцом удается удерживать предложение, - объясняет директор консалтингового центра Ольга Трошева.
При этом квартира за КАДом с городской "пропиской" обходится в среднем на 30 процентов дороже, чем с областной. Для многих потенциальных покупателей областной вариант на сегодня является единственным способом улучшить жилищные условия, отмечают эксперты ПН.
Конечно, главная причина в цене. Средний бюджет покупки квартиры массового сегмента в Санкт-Петербурге за январь - июль текущего года составил 11,4 миллиона рублей, а в пригородной зоне Ленинградской области - 7,1 миллиона рублей (почти на 38 процентов ниже) при сопоставимой средней площади в 40 квадратных метров. По итогам первых семи месяцев 2026 года средняя стоимость студии в Петербурге составила семь миллионов рублей, однокомнатной квартиры - 10,5 миллиона рублей, двухкомнатной - 16,2 миллиона рублей. А в Ленобласти, соответственно, 4,7 миллиона, 6,5 миллиона и 9,9 миллиона рублей.
Между запуском нового проекта и появлением на рынке предложений квартир проходит от полутора до трех лет
Смещение спроса на массовое жилье в 47-й регион сопровождается сворачиванием строительства таких домов в Петербурге, что программирует дальнейшее снижение доступного предложения. Ведь между запуском нового проекта и появлением нового жилья в продаже проходит от полутора до трех лет. По данным эксперта по недвижимости Георгия Патанина, за январь - август 2026 года общий объем впервые вышедших на рынок Санкт-Петербурга жилищных проектов оказался на 35 процентов меньше, чем годом ранее. При этом продажи, как уже говорилось выше, пока сокращаются значительно медленнее, чем новые запуски.
- Дополнительное предложение во многом появляется внутри уже реализуемых проектов. Поэтому говорить о дефиците квартир в Петербурге сейчас преждевременно, но предпосылки для постепенного сокращения выбора уже формируются, - считает эксперт.
По его словам, быстрее всего недостаток предложения ощутит сегмент компактных квартир в проектах с хорошей транспортной доступностью и высокой стадией готовности.
- Небольшие квартиры в удачных городских локациях могут вымываться быстрее, тогда как менее востребованные объекты продолжат оставаться в экспозиции. При таком сценарии рынок может одновременно показывать большой общий объем предложений и все более ограниченный выбор для покупателя с конкретным бюджетом и требованиями к квартире, - отмечает Патанин.
Правда, наличие проблем у "городских" не означает, что их нет у "деревенских". Слишком высокий темп областной первички уже привел к тому, что в регионе скопился внушительный объем нераспроданного жилья, - указывает управляющий партнер агентства "Генератор Недвижимости" Константин Анохин. И пока с ликвидностью дела в городе обстоят лучше, чем в области.
- Высокие продажи сами по себе еще не означают, что вопрос с накопленным запасом решен. При сохранении текущего темпа реализации девелоперам области потребовалось бы около четырех лет, чтобы продать существующее непроданное предложение. В Петербурге этот показатель составляет 2,3 года, - посчитал эксперт.
Широкий выбор предложений и более низкая цена усиливают привлекательность областного рынка для покупателей. Но не настолько, чтобы они начали "хватать" все подряд. И "перегрев" рынка слишком большим объемом предложений потенциально является фактором риска. А для застройщиков сложившаяся ситуация означает обострение конкуренции за платежеспособный спрос.